Se você se viu em algum desses dias, não é falta de força de vontade.
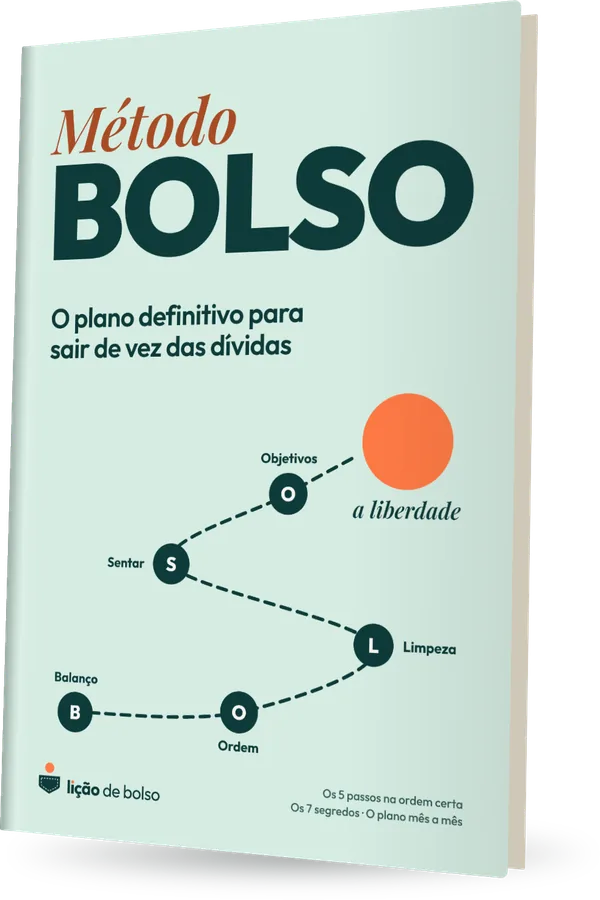
Livro Método BOLSO · primeiro para a Lista VIP, em dezembro
O segredo para sair das dívidas está na ordem.
Qual dívida pagar primeiro, de onde tirar o dinheiro e como negociar à vista. O Método BOLSO mostra em 5 passos, sem você precisar ganhar mais para começar.
Grátis. Você começa pelo passo B ainda hoje, com a planilha.
Aula grátis · 5 min 38 s
Dá para quitar uma dívida por menos do que você deve?
Assistiu? Logo abaixo, entre na Lista VIP e receba a planilha na hora.
Exemplo ilustrativo: descontos dependem do credor e de cada dívida, e os resultados variam. A aula tem legenda, dá para assistir sem som.
Lista VIP do Método BOLSO
Entre na Lista VIP e comece hoje
- 1A planilha grátis agora, aqui na tela e no seu e-mail. Ela é a ferramenta do passo B.
- 2Aulas grátis por e-mail até o lançamento, sobre a ordem certa para sair das dívidas.
- 3O link de compra antes do público, com o preço de lançamento dos 7 primeiros dias.
Talvez a sua história seja parecida com esta
Todo mês, o mesmo filme
O que ninguém explica
É a ordem.
Quase todo mundo paga as contas na ordem em que chegam, ou na de quem insiste mais. O mínimo do cartão, o parcelamento da fatura, o empréstimo para pagar outra dívida: tudo parece ajuda. Na prática, mantém a dívida viva.
Quem passou anos do outro lado do balcão, na cobrança, aprende uma coisa:
Não é a dívida que mais liga. É a que mais cresce.
E quem paga fora de ordem paga duas vezes. Por isso estes atalhos não funcionam:
- Pagar o mínimo. Os juros comem quase tudo o que é pago, e a dívida continua do mesmo tamanho.
- Trocar dívida por dívida. A parcela fica menor, mas o total cresce. A dívida só muda de endereço.
- Seguir a ordem de quem cobra mais alto. O credor mais insistente nem sempre é o mais caro.
- Cortar só o cafezinho. Se o custo da vida passa da renda, cortar o supérfluo não fecha a conta. Primeiro, é preciso ver onde o dinheiro vaza.
Não é só com você: 82% das famílias brasileiras estão endividadas (CNC, Peic, julho de 2026).
Veja a ordem funcionando
O salário não mudou. Mudou a ordem.
A Juliana* ganha R$ 2.600 e devia R$ 8.400: R$ 5.600 no cartão e R$ 2.800 no cheque especial. Pagava o mínimo havia um ano, e a fatura não descia.
Ela não precisava ganhar mais. Precisava parar de pagar na ordem errada.
Sem aumento de salário. Sem empréstimo novo. Só a ordem.
- Balanço. Anotou o mês inteiro por 30 dias e achou R$ 380 por mês saindo sem ela perceber.
- Ordem. Descobriu qual dívida crescia mais rápido e parou de espalhar o dinheiro entre todas.
- Cofre da Quitação. Separou os R$ 380 todo mês, sem mexer. Em 8 meses, R$ 3.040 guardados.
- Sentar para negociar. Ligou para o credor com o dinheiro na mão e quitou o cartão à vista, com desconto.
*Caso ilustrativo, com nome e valores fictícios. Descontos dependem do credor e de cada dívida. Os resultados variam de pessoa para pessoa.
O Método BOLSO · exclusivo do livro
Cinco passos. Uma ordem.
Um plano mês a mês: você sempre sabe o que fazer agora e o que vem depois.
Balanço
Em 30 dias, você descobre quanto custa a sua vida de verdade. É comum levar um susto, e é por isso que este passo vem primeiro.
Ordem das dívidas
Você lista cada dívida com saldo e juros e descobre qual custa mais caro. O plano começa por ela.
Limpeza dos vazamentos
Não é cortar tudo, é cortar o desperdício: assinaturas esquecidas, juros e compras por impulso. O dinheiro que vazava passa a ter destino.
Sentar para negociar
Você junta o dinheiro no Cofre da Quitação e negocia cada dívida à vista. E nunca troca uma dívida por outra.
Objetivos e reserva
O dinheiro que ia para as dívidas vira reserva e metas com data. Quando aparecer um imprevisto, você paga com o seu dinheiro, e não com o cartão.
O tempo de cada passo muda de pessoa para pessoa. A ordem, não.
O que o livro revela
7 segredos sobre dinheiro e dívidas
Os gastos pequenos que, somados, pesam no fim do ano. Numa pesquisa do MIT (Prelec e Simester, 2001), quem ia pagar com cartão ofereceu bem mais pelo mesmo ingresso do que quem ia pagar em dinheiro. No livro, você aprende a achar os seus vazamentos em 30 dias.
Revelado só no livro.
Por que dividir o dinheiro entre todos os credores faz a dívida mais cara continuar crescendo.
Revelado só no livro.
Explicado na aula grátis, logo acima.
Revelado só no livro.
O que você recebe no lançamento
O livro e 6 bônus para colocar a ordem em prática
- O livroMétodo BOLSO
Os 5 passos na ordem certa, os 7 segredos e o plano mês a mês.
- Bônus 1Desafio dos 30 dias
Um checklist diário para o primeiro mês, que é quando é mais fácil desistir.
- Bônus 2Plano do 13º salário
Como usar a 2ª parcela do 13º, que sai em dezembro, para atacar a dívida mais cara, em vez de ela sumir nas festas.
- Bônus 3Os 30 vazamentos mais comuns
Um checklist para achar por onde o dinheiro escapa todo mês.
- Bônus 4Calendário das contas do ano
IPVA, IPTU, material escolar e presentes: quanto separar por mês para elas não pegarem de surpresa.
- Bônus 5Dinheiro a dois
Como falar de dinheiro com quem divide a casa e montar o orçamento juntos, sem briga.
- Bônus 6Plano anti-recaída
Como usar o cartão sem voltar ao vermelho e proteger o que você conquistou.
Antes de entrar na lista
Este livro é para você?
✓É para quem
- tem dívida no cartão, cheque especial, empréstimo ou crediário;
- está com o nome negativado ou com medo de ficar;
- paga tudo em dia, mas o dinheiro nunca sobra;
- já tentou planilha ou aplicativo e não sabia o que fazer primeiro;
- quer um passo a passo claro, sem termos difíceis, e topa mudar alguns hábitos.
✕Não é para quem
- procura empréstimo ou dinheiro rápido;
- quer resultado sem mudar nada na rotina;
- espera que outra pessoa resolva por você.
Por que este livro existe
Quem criou o Método BOLSO já esteve dos dois lados da dívida.
A primeira dívida veio cedo: um cartão oferecido na porta da faculdade. Depois vieram anos do outro lado do balcão, no atendimento de cobrança, ouvindo quem trabalhava o mês inteiro e não fechava a conta. Quase sempre, o que faltava não era esforço. Era saber a ordem. O Método BOLSO organiza essa ordem em 5 passos, com fonte e sem julgamento.
- Não somos banco e não ganhamos com a sua dívida.
- Empresa brasileira, com CNPJ: a Lição de Bolso é um projeto da EnLume (Brasília/DF), CNPJ 69.879.002/0001-07.
- Informação com fonte: Banco Central, CNC, Serasa e as leis em vigor.
No lançamento, se o livro não fizer sentido para você, devolvemos 100% do valor em até 7 dias depois da compra, sem precisar explicar.
Perguntas frequentes
Antes de começar
O que é a Lista VIP? Paga alguma coisa?
Não paga nada. Você recebe a planilha grátis na hora, aulas grátis por e-mail até o lançamento e o link de compra antes de abrir para o público. Comprar ou não é decisão sua, no dia.
Funciona se o meu nome já está negativado?
Sim, o método foi pensado também para isso. O passo O ajuda a decidir a ordem, e o passo S mostra como negociar dívidas atrasadas, inclusive as que já foram vendidas para empresas de cobrança.
Preciso ganhar mais para seguir o plano?
Não para começar. O método parte da renda que você já tem: primeiro enxergar, depois achar o dinheiro que vaza. Se a conta não fechar nem assim, o livro mostra o que ajustar primeiro.
O método manda parar de pagar as dívidas?
Não. O método ajuda você a decidir em que ordem pagar e como negociar. O livro explica as consequências de cada escolha para você decidir com segurança.
E se a minha renda for variável?
Funciona do mesmo jeito. No Balanço, você planeja pela média dos seus meses e por uma renda “de segurança” para os meses mais fracos.
Em quanto tempo saio das dívidas?
Depende do tamanho da dívida, da renda e de cada negociação, e ninguém pode prometer um prazo honestamente. O livro traz um plano mês a mês para você saber, a cada mês, o que fazer agora.
Como eu recebo o livro?
É um e-book em PDF. Depois da compra, você recebe o acesso por e-mail e pode ler no celular, no computador ou imprimir.
Vocês emprestam dinheiro ou negociam por mim?
Não. A Lição de Bolso ensina. Quem decide e negocia é você, com o passo a passo na mão. Nunca pedimos senhas ou dados bancários.
Conteúdo educativo. Não é aconselhamento jurídico nem recomendação de investimento. Os resultados variam de pessoa para pessoa. *Casos ilustrativos, com nomes e valores fictícios.
Daqui a 12 meses, você pode estar no mesmo filme. Ou com a ordem certa nas mãos.
A diferença começa com uma decisão que leva menos de um minuto.
Quero a planilha + Lista VIP